「育休中、つみたてNISAは止めたほうがいい?」
「手当が来るまで、投資を売って生活費に充てる?」
「収入が減る年なのに、積立を続けるのは正解?」
こんにちは、FP資格を持つ元・重課金勢の課金ザメです🦈
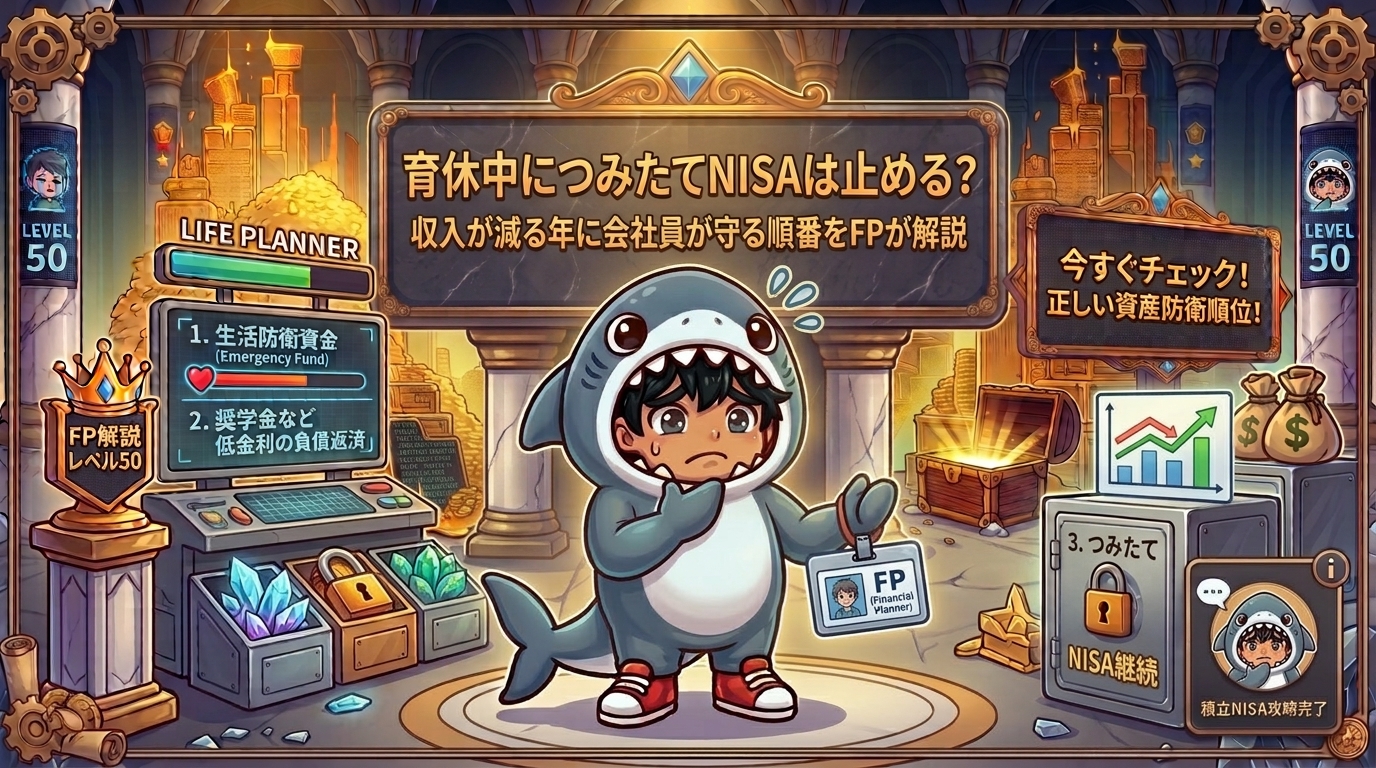
結論から言います。育休中、つみたてNISAは売らなくていい。止めるかどうかは、生活防衛資金と「魔の2〜3ヶ月」で決めるです。
止めることと、売ることと、減らすことは、別のボタンです。ここを混ぜると、収入が減る年に一番やってはいけない攻略になります。
手当の計算そのものは、[[出産費用の手出しは平均いくら?出産育児一時金と育休手当の計算をFPが解説]]に書きました。手取り8割の話と、初回振込までの空白の話です。今回はその続きで、空白のあいだに何を止めて、何を触らないかです。
我が家はいま、その空白の手前にいます。妻の入院日が決まり、自分の最終出社も目前です。先輩パパからは赤ちゃんの話より先に、「最初の数ヶ月は現金を見ろ」と言われました。今回は、そのアドバイスを家計のクエスト順に落とします。
🎮 収入が減る年に、つみたてNISAで詰むパターン
詰む人は、だいたい同じ3つを同時にやります。
- 積立を「続けること」が正義だと思って、現金を削る
- 不安になってNISAを売って、生活費に変える
- 暇と不安で、保険やiDeCoの厚装備を足す
1は、オートバトルを守るつもりで、コンティニューコインを溶かすルートです。2は、セーブデータがあるのに装備を安売りするルートです。3は、[[iDeCoはNISAの後でいい?会社員がつみたてNISAを先に始める順番をFPが解説]]で書いた通り、出産・育休の年に封印装備を厚くする逆順です。
つみたてNISAのドルコスト平均法は強いです。骨格は[[天井課金とドルコスト平均法は同じ?毎月のガチャ課金をつみたてNISAに変える方法をFPが解説]]の通り、毎月固定で溶かすこと。ただし前提は、生活費が別にあることです。給料が止まる月に、普段と同じ額をカードから引き落とすのは、天井課金を給料日前にやるのと同じ筋肉です。
🦈 課金ザメのひとこと
育休中に壊れるのは、投資の才能ではありません。順番です。装備強化より先に、パーティのHPを見るフェーズです。
⚔️ 育休のキャッシュは、手取り8割より先に「空白」が来る
前回の記事の要点だけ、もう一度置きます。
- 育休手当は、最初の180日が給料の67%、そのあと50%
- 社会保険料の免除と非課税が乗ると、最初の半年間は手取り換算で約8割に見える
- ただし初回の着金まで、約2〜3ヶ月の詠唱時間がある
この空白がボスです。「8割もらえる」は、着金したあとの話です。着金前は、給料も手当もゼロに近い月が続きます。オムツも、健診の残りも、退院後の出費も、この空白に重なります。
共働きで両方休む家は、さらに判定が厳しいです。片方がフル出勤のまま、もう片方が育休、とは別ゲームです。世帯のゴールドが同時に細くなる。
2025年4月からは、夫婦とも14日以上休むと、出生後の最初の28日に給付が上乗せされる仕組みも乗っています。手取りがほぼ100%に近づく期間、という説明を見たことがあるかもしれません。それでも初回の振込が遅れる事実は消えません。 上乗せは回復魔法であって、詠唱時間の短縮ではありません。
だから収入が減る年の最初の装備は、つみたてNISAではありません。[[生活防衛資金はいくら必要?何ヶ月分貯めるべきかFPが「正しい置き場」まで解説]]のセーブデータです。置いてある意味は、この空白で使うためです。
🛡️ 収入が減る年のクエスト順
家計簿を増やすフェーズではありません。[[家計簿はつけなくていい?おすすめアプリより先取り貯蓄とクレカ1枚で足りる理由をFPが解説]]の通り、記録より順番です。やることは、この6つだけです。
1. 生活の最低HPを出す
家賃、食費、光熱、通信、最低限の保険料。ガチャも外食も、ここでは入れません。
「生きるために必要な額 × 3ヶ月」が、空白用の目安です。出産費用記事で書いた「魔の2〜3ヶ月」と、防衛資金の3ヶ月分は、同じゲージです。
2. 空白は、防衛資金でつなぐ。NISAは売らない
手当が遅いのは、想定内のボスです。想定内のボスに、装備強化用の素材を投げない。
生活防衛資金は「使ったら負け」ではありません。使ってOKです。使ったあとに、手当と先取りで埋め直せばいい。機能した、が正解です。
防衛資金が1ヶ月分しかない家は、積立の話の前に、可変費を落とします。それでも届かないときだけ、NISA売却が最終手段になります。最初のボタンではありません。
3. iDeCoは、下限か停止。増額はしない
育休中は所得が下がります。iDeCoの本命バフは所得控除なので、旨味も小さくなります。そのうえで60歳まで出せない。空白の年に封印を厚くするのは、攻略順が逆です。
掛金の変更は年1回のことが多いです。すぐ減額できないなら、新規の掛金を止める(運用指図者にする)選択があります。企業型DCやマッチング拠出がある人は、人事か運営管理機関に「育休中の拠出」を確認してください。自分で止められる場合と、会社側で止まる場合があります。
入れた分は、放置で構いません。止めるのは「これから入れる分」です。
4. つみたてNISAは、「売る・止める・減らす・続ける」を分ける
ここが本題です。次の章で判定します。先に一つだけ。
相場が下がったから止める、は理由にしない。 生活が苦しいから止める、が理由です。
5. 可変費の枠は下げる。ゼロにはしない
[[ゲーム課金はゼロにしなくていい?やめたこと・残したことを元重課金のFPが解説]]と同じ判定です。全部禁じると、MPが死んで、空白のあとに爆発します。
我が家は臨月に入って、予定していた飲み会をキャンセルしました。友達の夜より、今は妻のHPです。焼肉もサウナも、枠が残るなら残していい。ただし給料が止まる月の枠は、普段より小さい。先取りのあとに残るゴールドが、そもそも減るからです。
6. 手当が着金したら、先に防衛資金を埋め直す
入ってきた給付金を見て、その月のうちにNISAを元の額へ戻したくなる。わかります。限定の還元キャンペーンと同じ回路です。
順番は、防衛資金の穴を閉じてから、積立を戻す。児童手当は、生活の穴埋めより教育費の倉庫へ飛ばすのが本命です。貯め方は[[子どもの教育費は平均いくら?学資保険はおすすめしない理由と「児童手当×新NISA」の最強の貯め方]]へ。空白がまだ開いている月に、18年用の装備を厚くしなくていい、という意味ではありません。手当の初回より前に、児童手当へ手を出す必要がないという意味です。
育休中に副業のゴールドが入っても、同じです。先に空白と防衛資金。NISA増額もiDeCoも、そのあとです。
🛑 つみたてNISAは、4つのボタンを間違えない
| ボタン | いつ押すか | 押さないとき |
|---|---|---|
| 売る | 防衛資金が尽きたあと、生活費が本当に足りないとき | 手当が遅いだけ、相場が下がっただけ |
| 止める(積立停止) | 空白の2〜3ヶ月が怖い。カードの引き落としが不安 | 「投資を休むのが正しい」という気合 |
| 減らす | 防衛資金はある。でも普段の額は重い | 0円か満額か、の二択にしたとき |
| 続ける | 防衛資金が3ヶ月以上ある。引き落としが余裕。可変費も下げ済み | 現金を削ってまで満額を守るとき |
迷ったら、減らすが本命です。月5,000円でも、オートバトルは残ります。完全に止めると、手当が安定したあとに「再開のボス」がもう一度出ます。設定をゼロにするより、額を落とすほうが、会社員の耐久戦向きです。
続ける判定が出る家もあります。共働きの片方が休むだけで、防衛資金が厚く、カード引き落としが気にならないなら、無理に止める必要はありません。止めること自体が目的ではない。現金が死なないことが目的です。
🦈 課金ザメの判定(我が家)
売らない。NISAは、初回の育休手当が着金するまで減額するか、一時停止する。防衛資金は、この空白用に残す。満額の積立を「継続ボーナス」だと思って守らない。
クレカ積立をしている人は、ここが実務です。[[積み立てNISAの経験値ボーナスを取り逃がしてない?楽天カードの「クレカ積立」で最強パッシブスキルを獲得しよう]]のパッシブは強い。ただしカードは、給料が止まっても請求書を出します。停止や減額するなら、証券アプリで積立額を先に変える。 放置して残高不足になるほうが、ポイントより高いダメージです。銀行引き落としの積立も同じで、引き落とし日の前に額を落とします。
新NISAは、売った枠が翌年に戻る設計です。だから「売ってもいいか」と思える。それでも育休の空白で売る必要は、防衛資金がある限り薄いです。枠の回復より、安売りしないことのほうが経験値になります。
⚠️ やりがちな失敗
「止めたらドルコストが壊れる」で現金を削る
数ヶ月止めても、10年の積立は壊れません。壊れるのは、空白で生活が死んで、そのあとNISAをまとめて売ることです。ドルコスト平均法の本体は、無理のない額で長く溶かすこと。[[積み立てNISAの始め方。貯めた素材で装備を強化するフェーズへ]]でも、生活が苦しいときの停止は「本当に必要な理由」として書いてあります。育休の空白は、その理由です。ニュースの下落は、その理由ではありません。
手当の入金を見て、iDeCoや保険を厚くする
給付金は、止まっていた給料の遅延回復です。来年の火力が増えたわけではありません。還付金に課金する失敗と、同じ回路です。出生・家族が増えたタイミングで保険営業も来ます。「今入らないと損」は、空白の年に一番効く呪いです。
可変費をゼロにして、空白のあとに爆発する
育児はMPを削ります。娯楽まで全部切ると、誰かの課金が裏で始まります。枠は小さくする。ゼロにはしない。妻との安い回復(散歩、スーパー、普段の食事)は、家計の敵ではありません。
💡 よくある質問
Q. 妻だけ育休で、自分は働いている。NISAは止める?
A. 世帯の手取りがどれだけ減るかを先に見てください。片方の給料が普段どおりで、防衛資金もあるなら、減額だけで足りることが多いです。止める必須ではありません。ただし「自分の給料があるから満額のまま」は、妻側の空白とベビー用品を無視しがちです。可変費だけ先に落とす、でも十分です。
Q. すでにNISAを売って、生活費に回してしまった。
A. 過去の売却は、やり直しません。次の手当から、防衛資金を先に埋め直す。積立は、穴が閉じてから小さい額で再開する。売ったことを罰ゲームにしないでください。空白で現金が残ったなら、その判断は機能しています。
Q. 育休中にNISAを増額していい?
A. 基本はいいえ。増額は、手当が安定して、防衛資金が目標に戻り、来年の保育料も見えてからで間に合います。保育園の見学が始まっている家なら、1〜2年後のボスはすでに見えています。今の空白で火力を上げる年ではありません。
Q. 積立を止めたら、クレカ積立のポイントが消える?
A. 止めた月のポイントは入りません。その代わり、請求で家計が死ぬリスクも消えます。ポイントはパッシブであって、空白のポーションではありません。再開した月から、また貯まります。
Q. 先取り貯蓄も、育休中は止める?
A. 給料が止まっている月は、先取りする元がありません。無理に動かさない。手当が着金し始めたら、[[貯金はオートバトルで攻略せよ。 意志力ゼロでお金が貯まる「先取り貯蓄」の始め方]]の自動振替を、小さい額で再開する。先に飛ばす先は、NISAより防衛資金の穴です。
Q. 児童手当は、生活費に使っていい?
A. 空白で本当に足りない月は、使って生きてください。理想の置き場は教育費用の倉庫です。ただし優先順位は、家族のHPが先、18年後の装備が後です。穴が閉まったら、また倉庫へ戻す。
✅ まとめ:収入が減る年は、装備強化より空白の耐久
- 育休中のつみたてNISAは、売らなくていい
- 止める・減らす・続けるは、生活防衛資金と初回手当までの2〜3ヶ月で決める
- 迷ったら満額継続より減額。オートバトルは、小さい火で残す
- iDeCoは下限か停止。所得が下がる年に封印を厚くしない
- 空白は防衛資金でつなぐ。使ったら、手当で埋め直す
- 可変費は下げる。ゼロにはしない
- 着金した給付金は、積立増額より先にセーブデータの修復へ
会社員の20代・30代は、育休・転職・保育・教育が同じマップにいます。全部を同時に厚くすると、どこかでキャッシュが死にます。今年のクエストは、経験値の最大化ではありません。パーティが倒れないことです。
つみたてNISAは、育休が終わったあとも続きます。数ヶ月の減額や停止は、攻略の敗北ではなく、ボス戦前の装備整理です。空白を現金で越えた家だけが、またドルコスト平均法を回せます。
「防衛資金が何か月分あるかで判定してほしい」「クレカ積立の止め方が不安」などあれば、コメントやお問い合わせからどうぞ。課金ザメが、収入が減る年のクエスト順を一緒に並べます🦈
コメント